Cómo pagar $40,000 de deuda de tarjetas de crédito
Con este saldo, la pregunta principal no es quién anuncia la cuota más baja. Primero determine cuánto puede pagar de forma constante después de cubrir lo esencial y qué riesgos acepta si esa cantidad no alcanza.
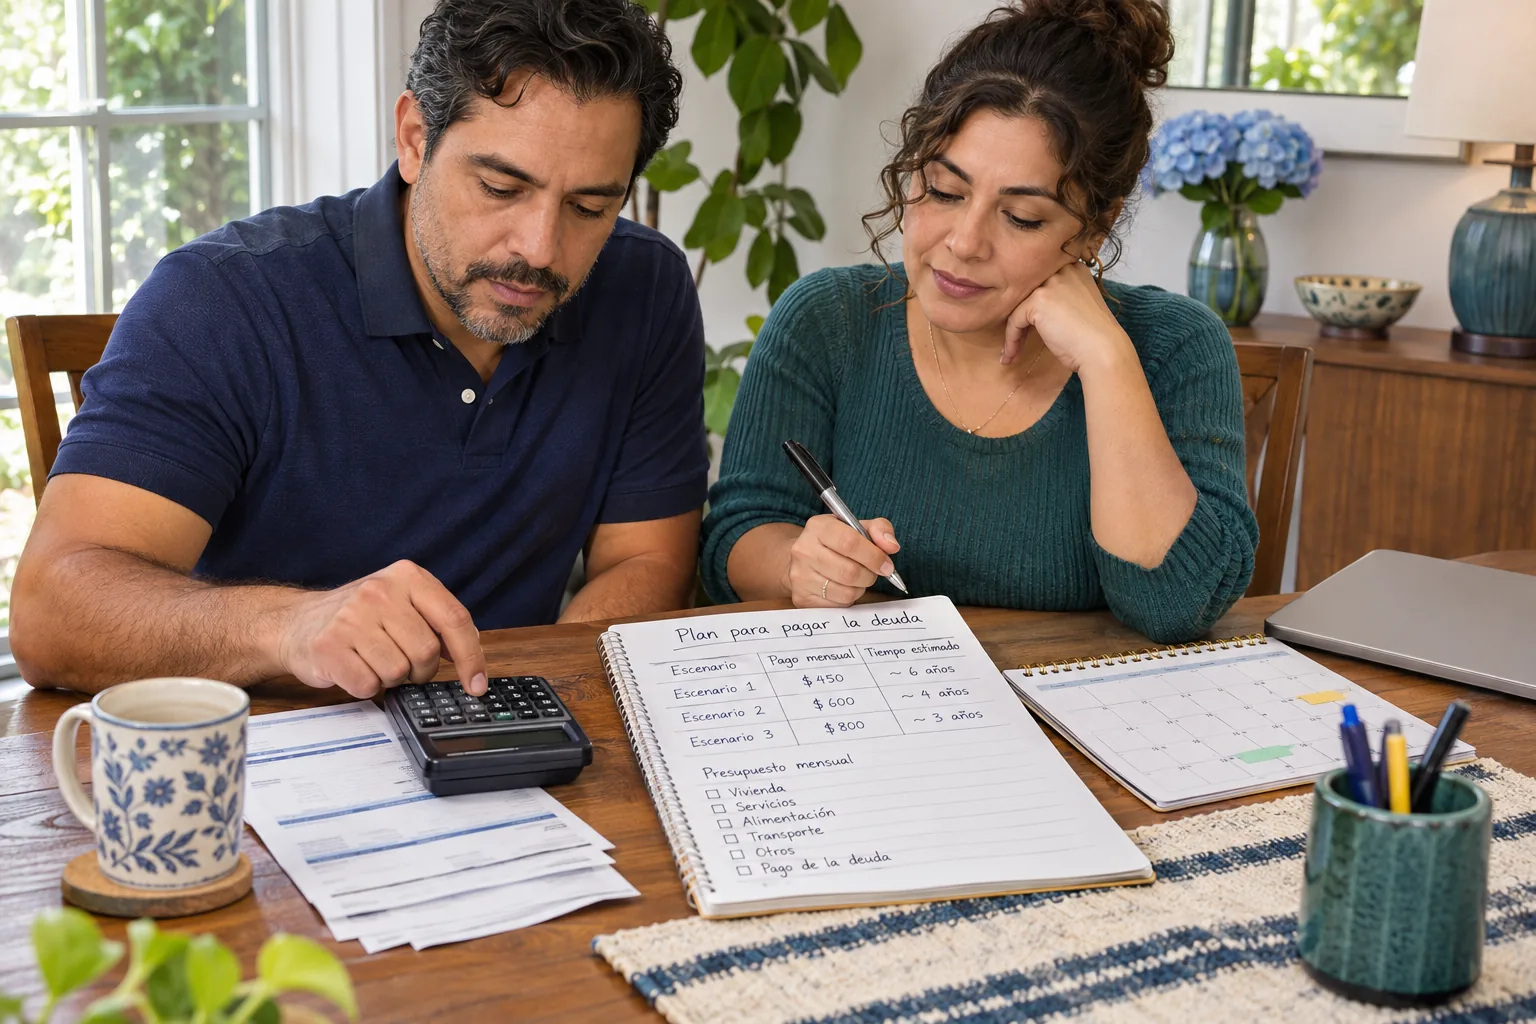
Respuesta breve
$40,000 en tarjetas se puede pagar con un plan acelerado si el ingreso es estable y queda suficiente dinero cada mes después de lo esencial. Si los pagos mínimos ya no caben en el presupuesto, actúe pronto: llame a los emisores, revise asesoramiento crediticio sin fines de lucro y compare consolidación, liquidación y opciones legales por costo total y riesgo, no solo por la mensualidad anunciada.
Empiece con una cifra: capacidad mensual sostenible
Sume el ingreso neto del hogar y reste vivienda, comida, servicios, transporte, seguro, impuestos, medicinas, cuidado infantil y otras obligaciones esenciales. Reserve un margen razonable para gastos irregulares. Lo que queda es el máximo sostenible para deuda no garantizada, no una cantidad que solo funcionaría en un mes excepcionalmente tranquilo.
Si obliga a usar otra vez la tarjeta para comida, reparación del auto o medicinas, el saldo puede crecer aunque usted siga pagando.
Ejemplo: $40,000 con una APR de 24%
Estos cálculos suponen un saldo combinado de $40,000, una tasa fija de 24% anual, pagos mensuales iguales, cero compras nuevas, cero cargos adicionales y todos los pagos a tiempo. Sirven para comparar sensibilidad; no son cotizaciones, pronósticos ni recomendaciones.
| Pago mensual | Tiempo aproximado | Interés aproximado |
|---|---|---|
| $1,200 | 56 meses | $26,577 |
| $1,500 | 39 meses | $17,734 |
| $2,000 | 26 meses | $11,595 |
Las tarjetas reales pueden tener tasas variables, cargos, promociones y fórmulas de pago mínimo diferentes. Revise cada estado de cuenta. La factura normalmente incluye una proyección pagando solo el mínimo y otra cifra estimada para liquidar el saldo en 36 meses sin transacciones nuevas.
Construya el panorama completo
Anote para cada tarjeta: saldo, APR, pago mínimo, fecha de vencimiento, estado de la cuenta y fecha en que termina cualquier tasa promocional. Use el saldo actual y no sume dos veces una cuenta original y la misma cuenta ya transferida a cobranza.
La página deuda de tarjetas de $40,000 explica por qué alcanzar esa cantidad supera la evaluación inicial por monto, pero no garantiza aceptación, ahorro, participación de acreedores ni disponibilidad de un programa.
Elija la ruta que corresponde a su flujo de efectivo
Pagos al día y superávit confiable
Compare pago acelerado, reducción de tasa directamente con el emisor o una consolidación cuyo costo total sea realmente menor.
Al día, pero el mínimo empieza a ser difícil
Pida asistencia por dificultad económica y consulte asesoramiento crediticio antes de atrasarse.
Ya está atrasado por una dificultad sostenida
Exija términos escritos, compare un plan de administración, revise los riesgos de liquidación y busque orientación legal cuando corresponda.
Recibió una demanda o no cubre lo esencial
Priorice asesoría rápida de un abogado con licencia en su estado. Un programa de deuda no reemplaza una respuesta judicial.
Cinco opciones para comparar
1. Avalancha o bola de nieve por cuenta propia
Si puede pagar todos los mínimos y agregar una cantidad estable, la avalancha dirige el extra a la APR más alta y suele reducir más intereses. La bola de nieve empieza con el saldo más pequeño para lograr hitos antes. Ambas requieren controlar compras nuevas.
2. Ayuda del emisor por dificultad económica
El CFPB recomienda llamar tan pronto como crea que no podrá pagar el mínimo. Explique por qué, cuánto puede pagar, cuándo espera volver a la normalidad y qué pago temporal solicita. Pregunte por reducción de tasa, alivio de cargos, cambio de fecha o un plan estructurado, y pida todo por escrito.
3. Asesoramiento crediticio sin fines de lucro
Un asesor puede revisar el presupuesto y proponer un plan de administración de deudas con un solo pago distribuido a acreedores participantes. Este enfoque generalmente busca pagar el principal. Pregunte por cargos, cierre de cuentas, duración, participación y consecuencias de un pago perdido.
4. Consolidación
Una transferencia o préstamo ayuda solamente si la tasa efectiva y el costo total son menores. Compare cargos, vencimiento de promociones, tasa variable, plazo completo y monto neto recibido. Una cuota menor puede esconder un plazo más largo; usar el valor de la vivienda convierte deuda de tarjetas en riesgo para la casa.
5. Liquidación u opciones legales
La liquidación intenta resolver cuentas elegibles por menos de lo adeudado, pero ningún acreedor tiene obligación de aceptar. Pueden continuar intereses, cargos, cobranza o demandas; el crédito puede verse afectado y la deuda cancelada puede tener consecuencias fiscales. Cuando el presupuesto no sostiene una ruta creíble, la asesoría legal puede ayudar a comparar bancarrota u otras opciones.
Preguntas antes de aceptar cualquier programa
- ¿Qué cuentas específicas podrían incluirse y cuáles no?
- ¿Cuál es el costo estimado completo, incluidos todos los cargos?
- ¿Qué resultado debe ocurrir antes de que se cobre un cargo?
- ¿Pueden crecer los saldos o continuar la cobranza durante el proceso?
- ¿Qué ocurre si baja el ingreso o se pierde un depósito mensual?
- ¿Puedo revisar por escrito términos, cancelación y supuestos antes de inscribirme?
La FTC advierte que los servicios de alivio vendidos por teléfono no pueden cobrar antes de cumplir los requisitos aplicables y deben explicar costos, tiempo y consecuencias negativas. Nadie puede garantizar que todos los acreedores aceptarán o que desaparecerá un porcentaje fijo.
Compare opciones con sus cifras reales
CuraDebt conecta al visitante con un proveedor independiente de alivio de deudas que trabaja en su estado. La consulta gratuita y sin obligación puede realizarse en español y permite comparar opciones, costos y posibles efectos sobre el crédito antes de decidir.
Revisar mi deuda en privadoDivulgación publicitaria: Debt20KPlus puede recibir compensación si continúa mediante nuestro enlace de referido. La disponibilidad, participación de acreedores, términos, resultados y plazos no están garantizados.
Preguntas frecuentes
¿Es demasiado pagar $40,000 en tarjetas?
No necesariamente. Depende de las tasas, capacidad mensual constante, estabilidad del ingreso, estado de las cuentas y posibilidad de detener compras nuevas. Los ejemplos muestran cuánto cambian tiempo e intereses según el pago.
¿Debo dejar de pagar para intentar una liquidación?
No cambie pagos basándose en una promesa comercial. Dejar de pagar puede generar más intereses y cargos, daño crediticio, cobranza y demandas. Compare primero las consecuencias y alternativas de su situación.
¿$40,000 supera la evaluación inicial de Debt20KPlus?
Sí, si los $40,000 corresponden a deuda no garantizada potencialmente elegible. La elegibilidad final, disponibilidad estatal, aceptación de cuentas, cargos y resultados todavía varían. Revise la cobertura por estado.